Cómo calcular la cuota de un préstamo (sistema francés)
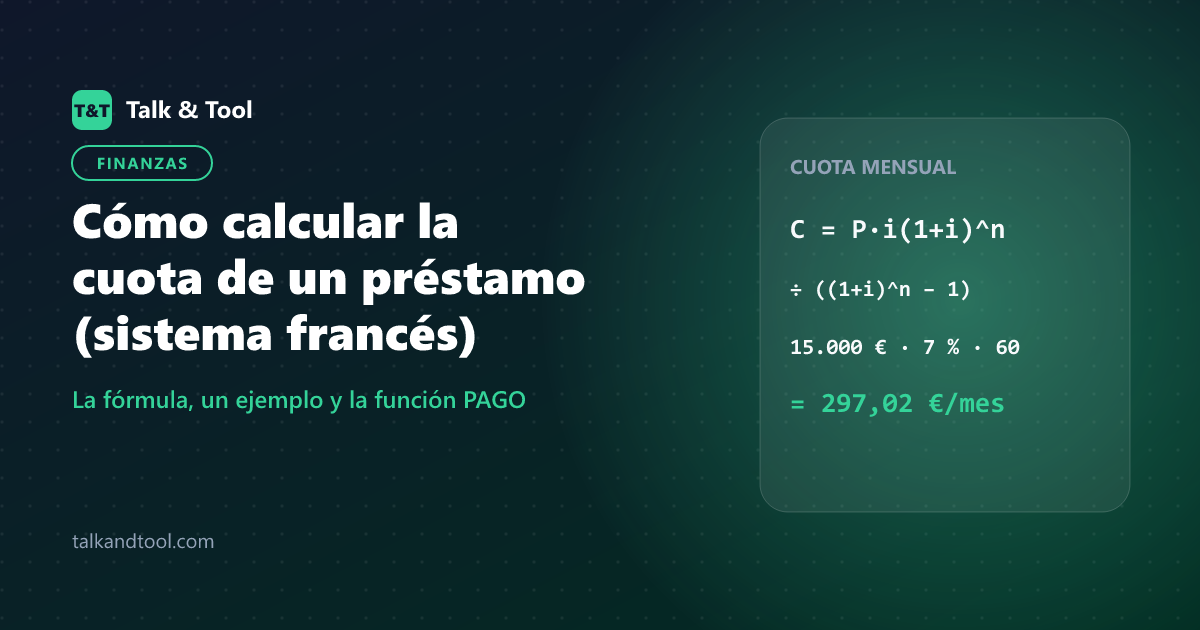
La cuota mensual de un préstamo con sistema francés se calcula con la fórmula C = P × i × (1 + i)^n ÷ ((1 + i)^n − 1), donde P es el capital, i el interés mensual y n el número de cuotas. Un préstamo de 15.000 € al 7 % TIN a 5 años sale a 297,02 € al mes. Aquí tienes el cálculo paso a paso, la versión en Excel y cómo leer el TIN y la TAE.
Qué es el sistema francés
Es el sistema de amortización más habitual en préstamos personales, de coche e hipotecas en España y en buena parte de Latinoamérica. Todas las cuotas son iguales, pero su composición cambia. Al principio pagas sobre todo intereses. Con cada cuota baja la deuda pendiente, bajan los intereses y aumenta la parte que amortiza capital.
La fórmula
C = P × i × (1 + i)^n ÷ ((1 + i)^n − 1)
- C: cuota mensual.
- P: capital prestado.
- i: tipo de interés mensual en decimal, es decir, TIN anual ÷ 12. Un 7 % anual es 0,07 ÷ 12 = 0,005833.
- n: número de cuotas: 5 años son 60 y 30 años son 360.
Ejemplo resuelto
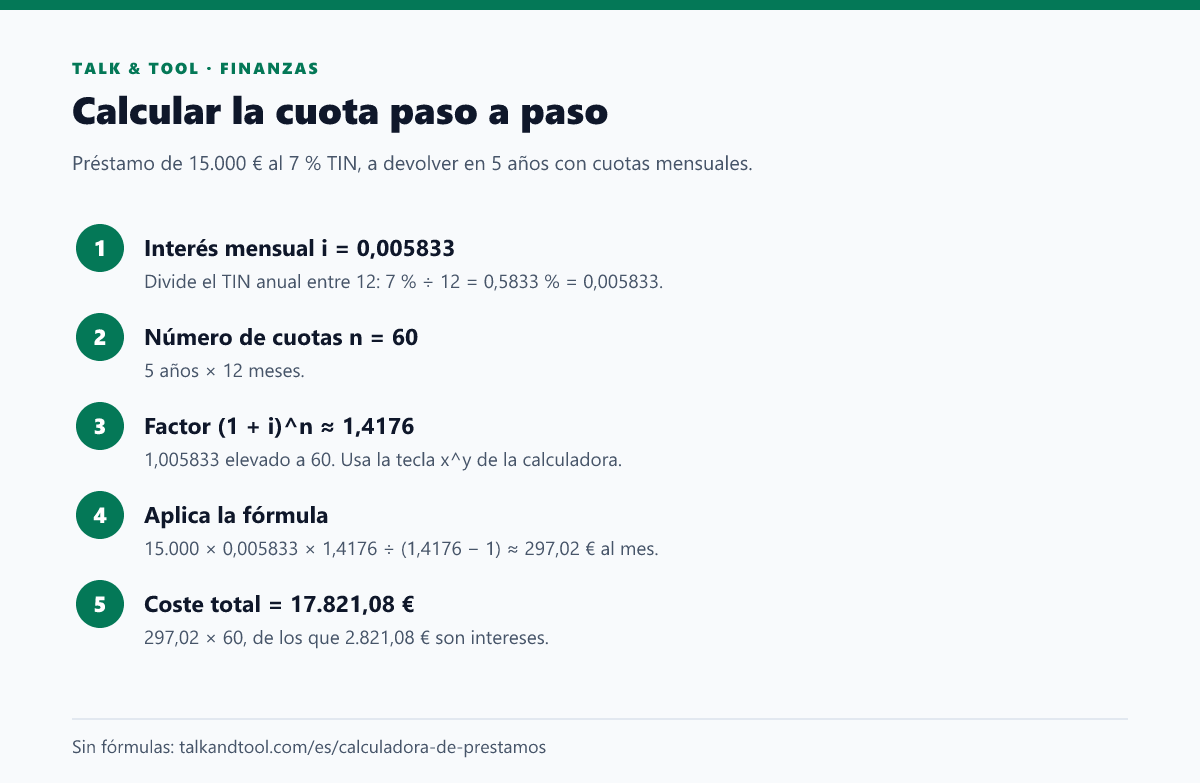
Los dos errores más frecuentes son usar el interés anual en lugar del mensual y los años en lugar de los meses. Si la cuota te sale disparatada, revisa eso primero. Con la calculadora de préstamos obtienes la cuota, los intereses totales y el importe a devolver sin hacer cuentas.
Cómo se reparte cada cuota
En la primera cuota del ejemplo:
- Intereses: 15.000 × 0,005833 = 87,50 €
- Amortización de capital: 297,02 − 87,50 = 209,52 €
La deuda pasa a 14.790,48 €. En la segunda cuota los intereses se calculan sobre esa cifra, así que son algo menores, y la amortización algo mayor. Por eso amortizar anticipadamente al principio del préstamo ahorra más intereses que hacerlo al final.
El plazo cambia mucho el coste total
El mismo préstamo de 15.000 € al 7 %:
- A 5 años: 297,02 € al mes, 17.821,08 € en total.
- A 8 años: 204,51 € al mes, 19.632,55 € en total.
Alargar el plazo baja la cuota en 92,51 € al mes, pero los intereses pasan de 2.821 € a 4.633 €. Antes de elegir plazo, compara las dos cifras: la cuota y el total a devolver.
TIN y TAE: cuál mirar
- TIN (tipo de interés nominal): el tipo que se usa en la fórmula de la cuota. No incluye comisiones.
- TAE (tasa anual equivalente): incluye el efecto de pagar mensualmente y las comisiones obligatorias, como la de apertura. Es la cifra que permite comparar ofertas.
Ejemplo: al 7 % TIN sin comisiones, la TAE es de 7,23 %, solo por el efecto de pagar cada mes. Si además hay una comisión de apertura del 1,5 % (225 €), la TAE sube a aproximadamente 7,91 %, aunque la cuota sea la misma. Dos préstamos con el mismo TIN pueden costar cosas muy distintas. Compara siempre la TAE.
En México el indicador equivalente es el CAT (costo anual total), que además suele incluir seguros. La lógica es la misma: sirve para comparar, no para calcular la cuota.
La cuota en Excel o Google Sheets
La función PAGO aplica la fórmula por ti. En Excel en español se separan los argumentos con punto y coma:
=PAGO(7%/12;60;-15000)→ 297,02=PAGOINT(7%/12;1;60;-15000)→ intereses de la cuota 1 (87,50)=PAGOPRIN(7%/12;1;60;-15000)→ capital amortizado en la cuota 1 (209,52)
El capital va en negativo porque, para ti, el dinero entra y las cuotas salen. Si lo pones en positivo, el resultado sale negativo pero con el mismo valor.
Hipotecas
La fórmula es la misma para una hipoteca a tipo fijo. En las de tipo variable, la cuota se recalcula en cada revisión con el nuevo tipo (índice, como el euríbor, más el diferencial) y el capital pendiente. La calculadora de hipoteca calcula la cuota a partir del precio de la vivienda, la entrada, el tipo y el plazo, con impuestos y seguro incluidos.
Preguntas frecuentes
¿Cómo calculo cuánto puedo pedir con una cuota determinada?
Despeja P: P = C × ((1 + i)^n − 1) ÷ (i × (1 + i)^n). Con 250 € al mes al 7 % a 5 años puedes pedir unos 12.625 €.
¿Qué pasa si el interés es 0 %?
La fórmula no funciona (divide entre cero). La cuota es simplemente el capital entre el número de cuotas.
¿El sistema francés es el único?
No. En el sistema alemán se amortiza la misma cantidad de capital cada mes, y la cuota baja con el tiempo. En España y Latinoamérica el francés es el más habitual.